Un’impresa può avere un buon fatturato, margini solidi e ordini in crescita, ma trovarsi comunque senza liquidità. Succede quando il denaro impiega troppo tempo a tornare in cassa dopo essere uscito per acquisti e produzione.
Il cash conversion cycle (CCC), in italiano ciclo di conversione del capitale circolante, misura esattamente questo intervallo. È uno degli indicatori più utili per capire il fabbisogno finanziario di un’azienda e uno di quelli che le banche osservano quando valutano una richiesta di finanziamento.
In questo articolo vediamo cos’è, come si calcola, come si legge e come lo gestiamo nel percorso di accesso al credito che seguiamo per le imprese.
Cos’è il cash conversion cycle
Il cash conversion cycle indica il numero di giorni che passano tra il momento in cui l’impresa paga i fornitori e il momento in cui incassa dai clienti. In quell’intervallo l’azienda ha già sostenuto i costi, ma non ha ancora incassato i ricavi: la liquidità è “immobilizzata” nel ciclo operativo.
Più il ciclo è lungo, più capitale serve per sostenere l’attività ordinaria. Se quel capitale non viene dai mezzi propri, deve arrivare da fonti esterne, in genere linee di credito a breve termine.
Per questo il CCC è il punto di partenza per dimensionare correttamente il fabbisogno di capitale circolante e scegliere lo strumento di finanziamento più coerente.
Come si calcola il cash conversion cycle
La formula combina tre indicatori, tutti espressi in giorni e ricavabili dal bilancio:
CCC = DIO +DSO − DPO
- DIO (Days Inventory Outstanding), giorni medi di giacenza del magazzino: rimanenze / costo del venduto × 365. Indica quanto tempo la merce resta in magazzino prima di essere venduta.
- DSO (Days Sales Outstanding), giorni medi di incasso dai clienti: crediti commerciali / ricavi × 365. Indica quanto tempo serve per incassare dopo la vendita.
- DPO (Days Payables Outstanding), giorni medi di pagamento ai fornitori: debiti verso fornitori / acquisti × 365. Indica quanto tempo l’impresa impiega a pagare.
Magazzino e incassi allungano il ciclo; la dilazione ottenuta dai fornitori lo accorcia.
Un esempio pratico
Prendiamo un’impresa manifatturiera con questi valori (dati illustrativi):
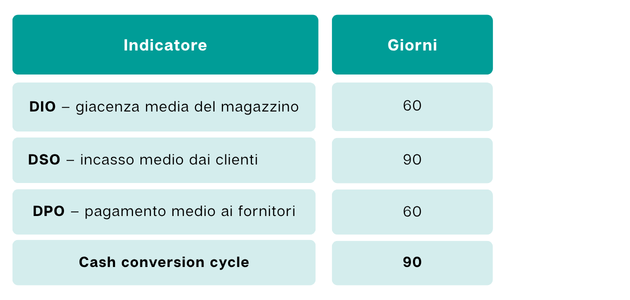
L’azienda deve finanziare 90 giorni di attività prima che il denaro torni in cassa. Con un costo del venduto di 2milioni di euro l’anno, circa 5.500 euro al giorno, il fabbisogno legato al ciclo supera i 490.000 euro.
Se i clienti passassero da 90 a120 giorni di pagamento, il ciclo salirebbe a 120 giorni e il fabbisogno aumenterebbe di circa 165.000 euro, a parità di fatturato.
Come leggere il risultato
Non esiste un valore “giusto” in assoluto: il cash conversion cycle va confrontato con la media del settore e con l’andamento dell’impresa negli anni.
- Ciclo breve o in calo: l’azienda trasforma rapidamente le vendite in liquidità e dipende meno dal credito a breve.
- Ciclo lungo o in crescita: cresce il capitale immobilizzato e con esso il ricorso a fidi e anticipi. Un aumento improvviso può segnalare clienti che pagano in ritardo o un magazzino che si accumula.
- Ciclo negativo: l’impresa incassa prima di pagare i fornitori. È tipico di alcuni modelli, come la grande distribuzione, ed è raro nel manifatturiero.
Un dettaglio spesso sottovalutato: un’impresa in forte crescita vede aumentare il fabbisogno di circolante anche con un ciclo stabile, perché ogni giorno di ciclo “pesa” dipiù su un fatturato più alto.
Perché il cash conversion cycle conta per le banche
In fase di istruttoria la banca valuta il merito creditizio dell’impresa analizzando bilanci, flussi di cassa e andamento in Centrale Rischi. Gli indicatori del ciclo operativo aiutano a capire se la richiesta è coerente con la reale operatività aziendale.
Una richiesta di affidamento a breve motivata e dimensionata sul fabbisogno di circolante è più leggibile di una richiesta generica. Allo stesso modo, un utilizzo costantemente al limite delle linee esistenti, senza una spiegazione legata al ciclo, può essere interpretato come una tensione finanziaria.
Come ridurre il cash conversion cycle
Le leve operative agiscono sulle tre componenti del ciclo:
- Magazzino (DIO):pianificazione degli acquisti, revisione delle scorte di sicurezza, smaltimento delle giacenze a lenta rotazione.
- Incassi (DSO): condizioni di pagamento chiare in contratto, fatturazione puntuale, monitoraggio dello scaduto, eventuali sconti per pagamento anticipato.
- Pagamenti (DPO): negoziazione di dilazioni coerenti con il proprio ciclo, senza compromettere il rapporto coni fornitori strategici.
Come finanziare il capitale circolante
Quando il ciclo non si può comprimere oltre, il fabbisogno va coperto con strumenti adeguati alla sua natura, cioè a breve termine e legati all’operatività. I principali sono:
- Anticipo fatture e anticipo SBF, che trasformano i crediti verso clienti in liquidità prima della scadenza.
- Factoring, concessione dei crediti commerciali, pro solvendo o pro soluto.
- Fido di cassa, per coprire scostamenti temporanei tra entrate e uscite.
- Finanziamenti per il circolante a medio termine, anche assistiti da garanzia pubblica come il Fondo di Garanzia per le PMI, quando il fabbisogno è strutturale.
Usare un finanziamento a breve per investimenti di lungo periodo, o viceversa, è uno degli squilibri che le banche notano più spesso. La scelta dello strumento deve partire dal ciclo, non dalla disponibilità del momento.
Il ruolo di Premier Capital Service
Come mediatori creditizi, seguiamo l’impresa in tutto il percorso di accesso al credito per il circolante, dall’analisi iniziale alla delibera.
Partiamo dai bilanci per calcolare il cash conversion cycle e stimare il fabbisogno reale. Verifichiamo la posizione in Centrale Rischi e l’utilizzo delle linee esistenti. Individuiamo gli strumenti più coerenti con il ciclo dell’azienda, valutiamo l’accesso a garanzie pubbliche come il Fondo di Garanzia PMI o i Confidi e prepariamo una pratica completa e documentata.
Gestiamo poi il dialogo con gli istituti di credito e seguiamo l’istruttoria fino alla decisione, che resta di competenza della banca. L’imprenditore ha un unico interlocutore e può concentrarsi sulla propria attività.
Domande frequenti
Cos’è il cash conversion cycle in parole semplici?
È il numero di giorni in cui l’impresa ha già pagato i costi, ma non ha ancora incassato i ricavi. Indica per quanto tempo la liquidità resta bloccata nel ciclo operativo.
Qual è ladifferenza tra ciclo operativo e cash conversion cycle?
Il ciclo operativo somma giorni di magazzino e giorni di incasso. Il cash conversion cycle sottrae a questo valore i giorni di pagamento ai fornitori, misurando quindi solo la parte che l’impresa deve finanziare.
Un cash conversion cycle lungo impedisce di ottenere un finanziamento?
No. Un ciclo lungo indica un fabbisogno di circolante elevato, che può essere del tutto fisiologico per il settore. La banca valuta il merito creditizio nel suo complesso; conta soprattutto che la richiesta sia coerente con l’operatività e ben motivata.
Ogni quanto va calcolato?
Almeno a ogni chiusura di bilancio. Per le imprese con forte stagionalità o in crescita è utile monitorarlo anche trimestralmente, sui dati gestionali.
In sintesi
Il cash conversion cycle traduce il fabbisogno finanziario generato dall’attività ordinaria. Conoscerlo aiuta a gestire meglio magazzino, incassi e pagamenti e a chiedere alla banca lo strumento giusto, nella misura giusta.
Se vuoi capire qual è il ciclo della tua impresa e come impostare il finanziamento del circolante, contattaci per un CHECK UP GRATUITO.