DSCR (Debt Service Coverage Ratio): cos’è, come si calcola e come lo valuta la banca
Quando un’impresa chiede un finanziamento, la banca deve rispondere a una domanda precisa: i flussi di cassa generati dall’attività sono sufficienti a rimborsare il debito?
L’indicatore che misura questa capacità è il DSCR – Debt Service Coverage Ratio, in italiano indice di copertura del servizio del debito.
In questo articolo vediamo cos’è il DSCR, come si calcola, come si interpreta e quali leve ha un’impresa per migliorarlo prima di presentarsi in banca.
Cos’è il DSCR?
Il DSCR è il rapporto tra il flusso di cassa che l’impresa genera in un determinato periodo e il servizio del debito dovuto nello stesso periodo, cioè la somma di quote capitale e interessi da rimborsare.
In altre parole, il DSCR indica quante volte la cassa prodotta dalla gestione copre le rate dei finanziamenti. È un indicatore:
- finanziario, perché si basa sui flussi di cassa e non sul solo risultato economico;
- prospettico, perché viene utilizzato soprattutto per stimare la capacità di rimborso futura, sulla base di budget e piani finanziari;
- dinamico, perché può essere calcolato per periodi diversi (trimestre, semestre, anno) e per ciascun anno della durata del finanziamento.
Per questo il DSCR è uno degli indicatori centrali nella valutazione del merito creditizio e nell’analisi della sostenibilità del debito.
\
Come si calcola il DSCR?
La formula di base è la seguente:
DSCR = Flusso di cassa operativo / Servizio del debito
dove:
- Flusso di cassa operativo: la liquidità generata dalla gestione caratteristica. Una configurazione diffusa parte dall’EBITDA (margine operativo lordo), al quale si sottraggono le imposte pagate, la variazione del capitale circolante netto egli investimenti necessari a mantenere l’operatività (capex di mantenimento).
- Servizio del debito: la somma delle quote capitale e degli interessi in scadenza nel periodo considerato, su tutti i finanziamenti in essere e su quello richiesto. Se previsti, vanno inclusi anche i canoni di leasing.
Esistono varianti della formula: alcune analisi utilizzano direttamente l’EBITDA al numeratore, altre il flusso di cassa disponibile per il servizio del debito (cash flow available for debt service). Per confrontare correttamente due valori di DSCR è quindi necessario verificare che siano stati calcolati con la stessa metodologia.
Un esempio pratico
Un’impresa manifatturiera presenta, per il prossimo esercizio, i seguenti dati previsionali:
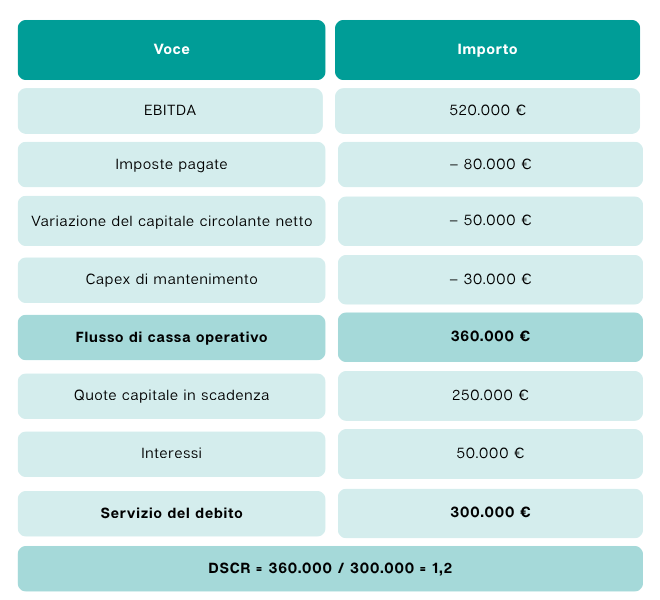
Il flusso di cassa operativo copre il servizio del debito 1,2 volte: dopo aver pagato le rate, l’impresa conserva un margine di 60.000 euro.
Come si interpreta il valore del DSCR?
La lettura del DSCR parte dalla soglia di 1:
- DSCR inferiore a 1: i flussi di cassa non coprono le rate. Per rimborsare il debito l’impresa deve ricorrere a liquidità già disponibile, a nuovi finanziamenti o ad apporti dei soci. È un segnale di tensione finanziaria.
- DSCR pari a 1: la cassa copre esattamente il servizio del debito, senza alcun margine per imprevisti, cali di fatturato o ritardi negli incassi.
- DSCR superiore a 1: l’impresa genera più cassa di quanta ne serva per rimborsare il debito. Più il valore è alto, maggiore è il margine di sicurezza.
Quale DSCR considera adeguato la banca?
Non esiste una soglia unica valida per tutti gli istituti e tutte le operazioni. Nella prassi, per i finanziamenti alle imprese si fa spesso riferimento a valori almeno pari a 1,2–1,3, mentre nelle operazioni di project finance e nei finanziamenti strutturati la soglia minima viene di norma fissata contrattualmente.
Il valore ritenuto adeguato dipende da diversi fattori:
- settore di attività e stabilità dei ricavi;
- durata del finanziamento;
- presenza di garanzie, adesempio del Fondo di Garanzia per le PMI;
- andamento storico dei flussi e attendibilità del piano previsionale.
Nei contratti di finanziamento il DSCR può anche comparire come covenant finanziario: l’impresa si impegna a mantenerlo sopra una determinata soglia per tutta la durata del prestito, pena la rinegoziazione delle condizioni o, nei casi previsti, il rimborso anticipato.
Perché il DSCR è così importante nella valutazione del merito creditizio?
Indicatori come fatturato, utile o patrimonio netto descrivono la dimensione e la solidità di un’impresa, ma non dicono se la cassa che genera è sufficiente a sostenere un nuovo debito. Il DSCR risponde direttamente a questa domanda.
La sua centralità è rafforzata dal quadro regolamentare:
- gli Orientamenti EBA in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06)chiedono alle banche di valutare la capacità del cliente di rimborsare il finanziamento sulla base dei flussi di cassa attesi, e richiamano il DSCR tra le metriche utilizzabili;
- il Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019) richiede all’imprenditore assetti organizzativi adeguati a verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi. Il DSCR è uno degli strumenti più utilizzati per questa verifica.
Un DSCR basso o non documentato, quindi, può tradursi in un rifiuto del finanziamento, in un importo inferiore a quello richiesto o in condizioni meno favorevoli in termini di tasso e garanzie.
Come migliorare il DSCR prima di chiedere un finanziamento?
Il DSCR può essere migliorato agendo sul numeratore (più cassa generata) o sul denominatore (servizio del debito più sostenibile). Le leve principali sono:
- Allungare la durata del finanziamento: a parità di importo, un piano di ammortamento più lungo riduce la quota capitale annua e quindi il servizio del debito.
- Prevedere un preammortamento: nel caso di investimenti che producono ricavi solo dopo un certo periodo, il preammortamento evita che le rate gravino sugli anni in cui i flussi non sono ancora a regime.
- Ristrutturare il debito esistente: consolidare finanziamenti a breve termine in un’unica linea a medio-lungo termine riduce l’impatto annuo delle rate.
- Ottimizzare il capitale circolante: ridurre i tempi di incasso dai clienti, rinegoziare i termini di pagamento con i fornitori e contenere le scorte libera liquidità.
- Valutare strumenti di finanza agevolata: contributi a fondo perduto e finanziamenti a tasso agevolato riducono il fabbisogno di debito bancario o ilsuo costo, con effetti positivi sul servizio del debito.
- Presentare un piano previsionale solido: un budget di cassa credibile e documentato rende il DSCR prospettico più attendibile agli occhi della banca.
Domande frequenti sul DSCR
Cosa significa DSCR?
DSCR è l’acronimo di Debt Service Coverage Ratio, in italiano indice di copertura del servizio del debito. Misura il rapporto tra il flusso di cassa operativo di un’impresa e le rate (quota capitale più interessi) dei finanziamenti da rimborsare nello stesso periodo.
Qual è un valore buono di DSCR?
Un DSCR superiore a 1 indica che l’impresa genera cassa sufficiente a rimborsare il debito. Nella prassi bancaria si considerano generalmente adeguati valori almeno pari a 1,2–1,3, ma la soglia varia in base al settore, alla durata del finanziamento e alle garanzie presenti.
Cosa succede se il DSCR è inferiore a 1?
Un DSCR inferiore a 1 significa che i flussi di cassa non coprono le rate in scadenza. In questo caso la banca può rifiutare il finanziamento, ridurre l’importo concesso o chiedere garanzie aggiuntive. Per l’impresa è un segnale da monitorare anche ai fini della prevenzione della crisi.
Che differenza c’è tra DSCR storico e DSCR prospettico?
Il DSCR storico si calcola sui dati consuntivi degli esercizi passati e verifica la capacità di rimborso già dimostrata. Il DSCR prospetti cosi basa sui dati previsionali del budget o del business plan e stima la capacità di rimborso futura, comprensiva del nuovo finanziamento richiesto.
Il DSCR si calcola sull’EBITDA?
Alcune analisi semplificate utilizzano l’EBITDA al numeratore. Un calcolo più accurato utilizza invece il flusso di cassa operativo, che tiene conto di imposte, variazione del capitale circolante e investimenti di mantenimento, ed è quindi più rappresentativo della liquidità realmente disponibile.
Con quale frequenza va monitorato il DSCR?
È consigliabile calcolarlo almeno una volta l’anno in sede di budget e aggiornarlo durante l’esercizio, ad esempio con cadenza trimestrale o semestrale, soprattutto in presenza di covenant contrattuali o di nuove richieste di finanziamento.
Conoscere il proprio DSCR prima della banca
Calcolare correttamente il DSCR, e capire come migliorarlo, permette di presentare una richiesta di finanziamento coerente con la reale capacità di rimborso dell’impresa e di negoziare condizioni più adeguate.
Premier Capital Service analizza il DSCR e gli altri indicatori di sostenibilità finanziaria nell’ambito del checkup finanziario, per individuare eventuali criticità e strutturare la richiesta di credito più adatta alle esigenze dell’impresa. Contattaci per una valutazione della tua situazione finanziaria.